Início › Blog › Crediário e carnê
Crediário e carnê na ótica: como não perder dinheiro
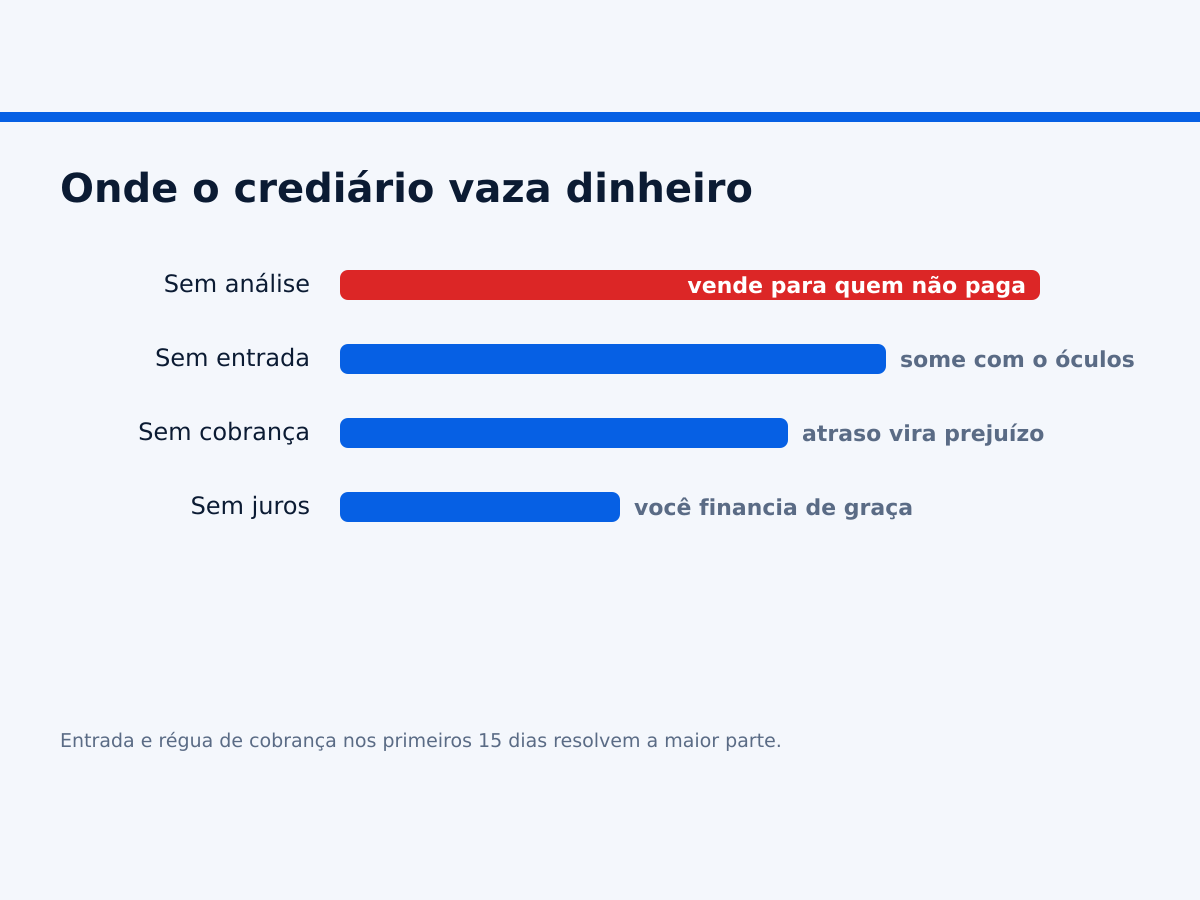
O carnê da casa é a maior vantagem competitiva de muita ótica de bairro e de interior. É ele que permite vender um óculos de R$ 600 para quem não passaria no cartão. E é ele que quebra a loja quando não tem régua.
Antes de vender: a análise que cabe no balcão
Não precisa de departamento de crédito. Precisa de critério escrito e igual para todos:
- Documento com foto e CPF, sempre. Sem exceção para conhecido
- Comprovante de endereço ou confirmação de onde mora e trabalha
- Telefone que atende — ligue na hora, na frente do cliente. Resolve muito
- Consulta, se você tiver acesso a alguma. Não é obrigatório, mas muda o risco
E o mais importante: a regra tem que ser da loja, não do vendedor. Quando cada um decide por conta, o crediário vira favor pessoal — e cobrar favor é constrangedor, então ninguém cobra.
Entrada é a melhor proteção que existe. Quem paga entrada tem algo investido e volta. A entrada também cobre boa parte do seu custo — se o cliente sumir, você não perde a lente e a armação inteiras.
Como montar o carnê
Três decisões que precisam estar definidas antes da venda, não durante:
Quantas parcelas
Prazo longo demais aumenta o risco e some com o cliente do radar. A maioria das óticas trabalha bem entre 3 e 6 parcelas.
Qual dia vence
Deixe o cliente escolher entre poucas opções — logo depois do dia que ele recebe. Parcela que vence antes do salário é parcela atrasada.
Multa e juros
Defina, escreva no carnê e aplique. Se você tem a regra e nunca cobra, ela não existe — e o cliente aprende que atrasar não custa nada.
O carnê impresso ainda funciona
Muita gente acha antiquado, mas o papel na mão do cliente é lembrete físico. O carnê deve trazer, em cada parcela: nome da ótica, número da O.S. ou da venda, parcela X de N, vencimento, valor e a regra de atraso.
Duas vias picotadas ajudam: uma o cliente entrega ao pagar, a outra fica com ele como comprovante. E o canhoto que fica na loja é a sua conferência do dia.

O erro que estraga o caixa
É o mais comum de todos: a parcela é recebida no balcão e alguém anota no caderno para lançar depois. Depois não chega. No fim do mês o caixa não fecha e ninguém sabe onde está a diferença.
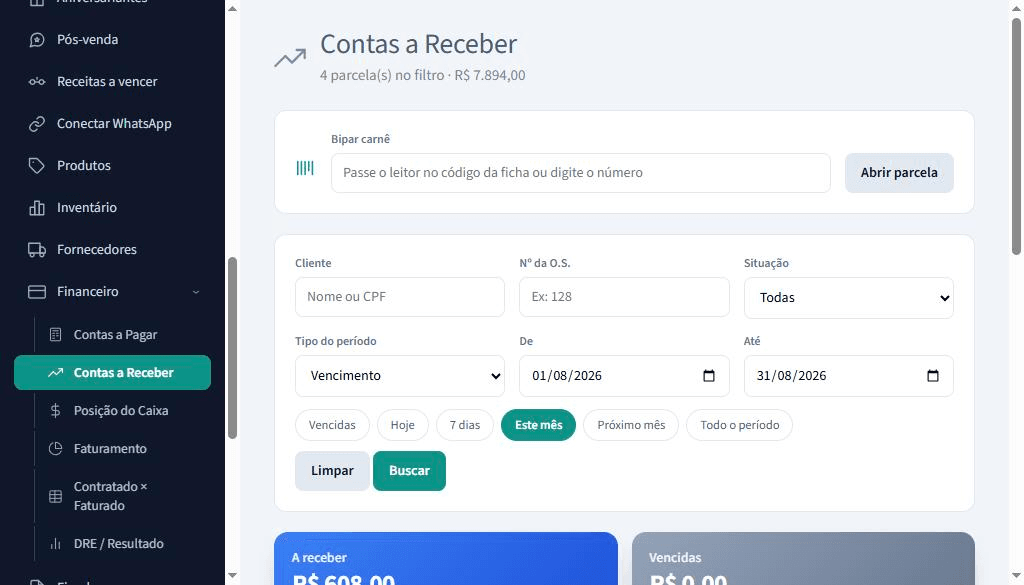
A regra é simples: recebeu, lança na hora. E o sistema tem que fazer o resto sozinho — baixar a parcela, somar no caixa do dia e atualizar o saldo do cliente. Se precisar lançar duas vezes, em dois lugares, uma delas vai ser esquecida.
Teste no seu sistema hoje: receba uma parcela e abra o caixa do dia em seguida. Se o valor não estiver lá, você tem dois controles separados — e um deles está errado agora.
A régua de cobrança que funciona
Cobrança não é briga, é lembrete organizado. O que dá resultado:
- 2 dias antes do vencimento: lembrete simpático. Boa parte do atraso é esquecimento
- No dia seguinte ao vencimento: aviso curto, sem cobrança de tom
- 7 dias: contato direto, oferecendo forma de acerto
- 30 dias: conversa sobre renegociação, com prazo e valor novos
Cliente que atrasa e é lembrado com educação costuma pagar e voltar a comprar. Cliente que é ignorado por dois meses e depois recebe cobrança agressiva não paga nem volta.
O que olhar toda semana
Três números, cinco minutos:
- Quanto tem a receber no total — é dinheiro seu que está na rua
- Quanto está vencido e há quantos dias
- Quantos clientes estão em atraso — se o número cresce mês a mês, sua análise afrouxou
Se você precisa abrir cliente por cliente para saber isso, não é controle, é arqueologia.
Vale a pena, apesar do risco?
Na maioria das óticas de bairro, sim — desde que a inadimplência fique sob controle e a margem cubra a perda. O crediário próprio vende o óculos que o cartão não venderia e prende o cliente na loja.
O que não pode é o crediário existir sem regra, sem registro e sem cobrança. Aí ele deixa de ser vantagem e vira doação parcelada.